تعتبر مراحل الدورة المحاسبية أحد العمليات الأساسية التي تمكن الشركات والمؤسسات من تنظيم معاملاتها المالية مع تسجيلها بالطريقة الدقيقة والمنظمة، حيث أنها تبدأ بتحليل وتحديد العمليات المالية وتسجيلها بالدفاتر المحاسبية، حتى إعداد التقارير المالية والقوائم بنهاية الفترة المحاسبية، وأهمية الدورة المحاسبية تكمن في توفير المعلومات المالية التي تمكن الإدارة من تقييم الأداء مع متابعة المصروفات والإيرادات، وبنفس الوقت اتخاذ القرارات المناسبة بشكل يساهم في تحسين التخطيط المالي ويضمن دقة في الحسابات بالمؤسسة.
ما هي مراحل الدورة المحاسبية بالترتيب؟
تعتمد أنواع الأنظمة المحاسبية على تنفيذ مراحل الدورة المحاسبية، وهي عبارة عن إجراءات تمر بها البيانات المالية من وقت حدوث العملية إلى ظهورها بالتقارير الختامية، وتشمل المراحل التالية:
- جمع المستندات مع تحديد العمليات المالية: يجمع فيه الفواتير والاتصالات مع المستندات التي تعد إثباتًا على العملية المالية.
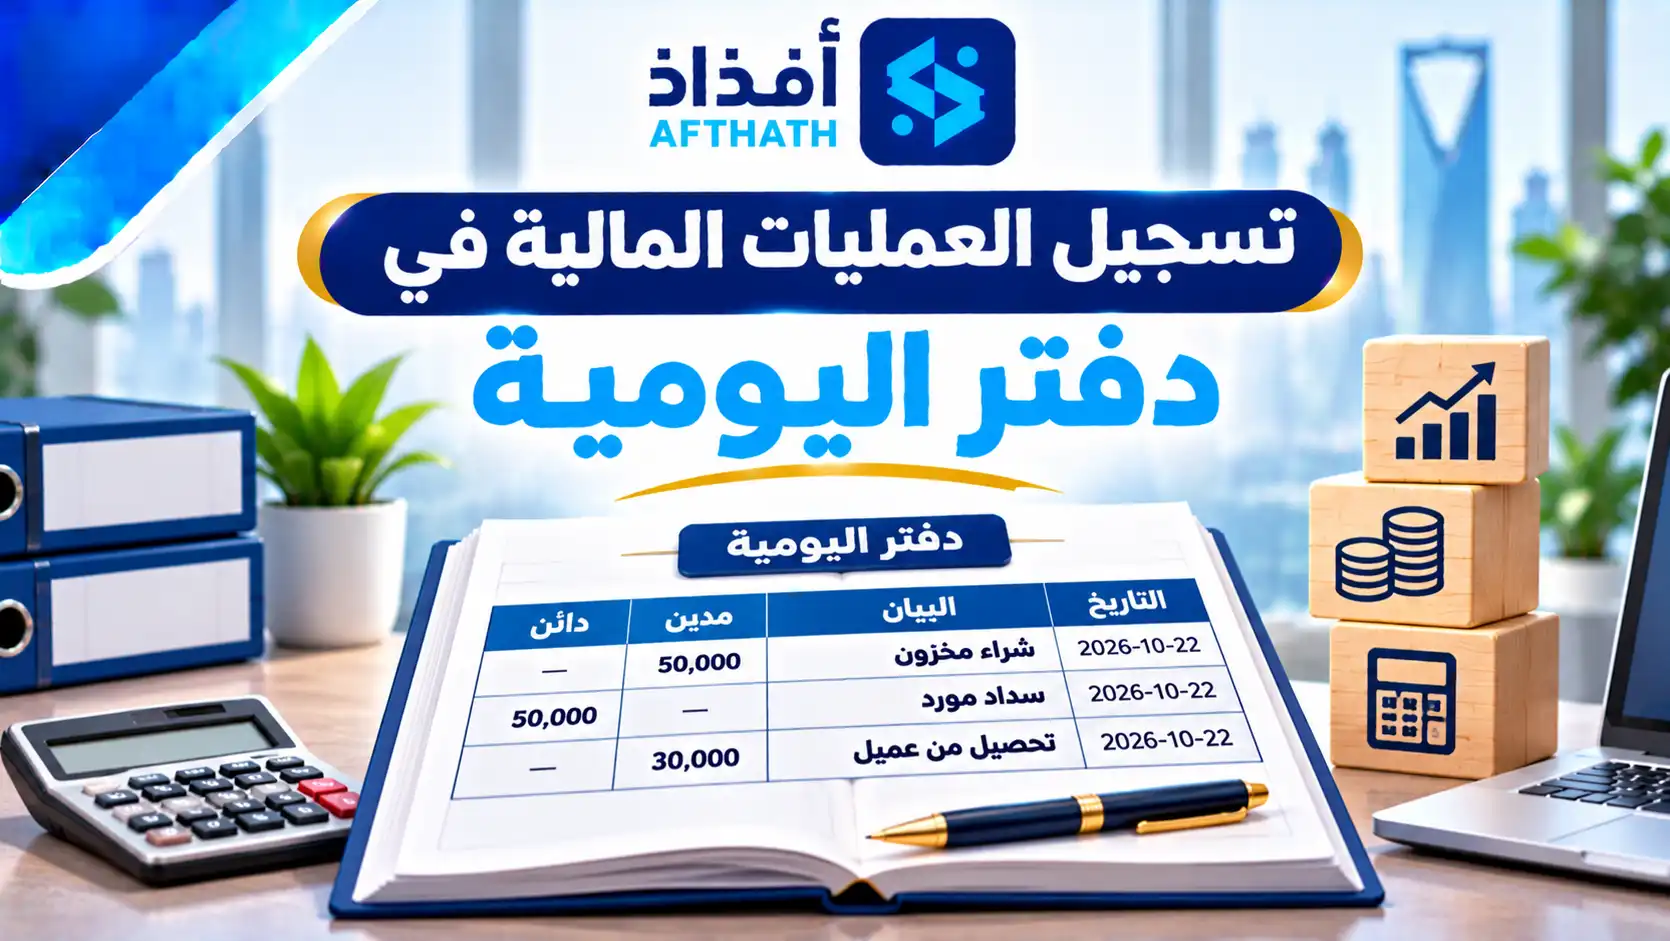
- التسجيل بدفتر اليومية: تسجل العمليات المالية بدفتر اليومية وفق ترتيب حدوثها، ويحدد بها الحسابات المدينة والدائنة.
- الترحيل لدفتر الأستاذ: تنقل القيود وتؤخذ من دفتر اليومية للحسابات الخاصة بدفتر الأستاذ، وهذا لتجميع العمليات المشابهة.
- ميزان المراجعة ما قبل التسويات: يتم إعداد الميزانية وذلك للتأكد من مدى تساوي إجمالي الأرصدة الدائنة والمدينة قبل إجراءات التسوية.
- ثم قيود التسوية: تُجرى قيود التسوية من هذه الفترة المحاسبية، وذلك لإثبات الإيرادات والمصروفات.
- ومن بعدها إعداد القوائم المالية: تُستخدم الأرصدة المعدلة في إعداد القوائم، ومنها قائمة المركز المالي، وقائمة الدخل، وقائمة التدفقات النقدية.
- والانتقال إلى قيود الإقفال: يتم تسجيل قيود الإقفال لإقفال الحسابات من المصروفات والإيرادات مع ترحيل صافي نتيجة النشاط.
- ميزان المراجعة بعد الإقفال، وهذا للتأكد من مادة السهو في الأرصدة الدائمة والمدينة بعد الإقفال، ويشمل الحسابات الدائمة المستمرة في الفترة المحاسبية التالية.
جمع المستندات والعمليات المالية وتحديدها
تُعد عملية تجميع المستندات المؤيدة من قبل المحاسب أولى المراحل وأهمها بالدورة المحاسبية؛ حيث تعتمد مختلف أنواع البرامج المحاسبية على هذه البيانات الأولية لإدخالها ومعالجتها، وتمثل هذه المرحلة ما يلي:
- فواتير البيع والشراء التي تثبت عمليات المشتريات والبيع.
- إيصالات القبض والصرف التي توثق المبالغ المدفوعة والمستلمة.
- كشوف الحسابات البنكية لمراجعة الحسابات المالية بالحساب البنكي.
- عقود الإيجار وكشوف الرواتب التي تثبت مصروفات الإيجار والرواتب والأجور.
- تسجيل العمليات المالية في دفتر اليومية في تلك المرحلة يتم تسجيل العمليات بترتيب زمني بدفتر اليومية مع تحليل كل عملية لطرف مدين ودائن حسب قاعدة القيد المزدوج لكي يتساوى مجموع المدين والدائن بشكل دائم.
- وكل قيد يومي يتضمن تاريخ العملية والمبالغ المدينة والدائنة وأسماء الحسابات المتأثرة وشرح مختصر للعملية.
ترحيل القيود المحاسبية إلى دفتر الأستاذ
ما بعد التسجيل باليومية تنقل القيود دفتر الأستاذ ويخصص حساب مستقل أو صفحة في كل بند مثل المخزون والنقدية والموردين والإيرادات، والهدف من هذا الترحيل تجميع جميع ما يخص الحساب الواحد بمكان واحد واحتساب رصيد كل حساب بنهاية الفترة، ويسهل هذا معرفة المبلغ المستحق للمؤسسة.
إعداد ميزان المراجعة قبل التسويات
ميزان المراجعة عبارة عن قائمة لضبط أرصدة حسابات دفتر الأستاذ بتاريخ محدد، ويتم إعداده قبل التسويات وذلك للتأكد من مدى تساوي مجموع الأرصدة الدائنة والمدينة، ويفيد الميزان في كشف أخطاء المعالجة المحاسبية، ولكنه لا يكشف جميع الأخطاء، إذ قد يتوازن الميزان على الرغم من وجود خطأ بتسجيل عملية في حساب غير صحيح أو حتى الإغفال عن العملية بالكامل.
إجراء قيود التسوية المحاسبية
تُجرى قيود التسوية في نهاية الفترة، وذلك لتطبيق مبدأ الاستحقاق أي أنه يعد إثباتًا للمصروفات والإيرادات بالفترة المخصصة بغض النظر عن ميعاد الدفع أو القبض، وإليكم أشهر أمثلته:
- المصروفات المستحقة: وهي خاصة بالفترة ولكنها لم تُدفع بعد، مثل أجور الشهر الأخير.
- المصروفات المدفوعة مقدمًا: وهي تلك المبالغ التي دُفعت وتُخصص لفترات قادمة، مثل التأمين السنوي.
- الإيرادات المستحقة: وهي إيرادات قد تحققت ولكنها لم تُحصل بعد.
- الإيرادات المقبوضة مقدمًا: وهي مبالغ تم قبضها عن الخدمات ولكنها لم تؤد بعد.
- إهلاك الأصول الثابتة: لتوزيع تكلفة الأصل على سنوات العمر الإنتاجي المخصص للديون التي تم الشك في تحصيلها.
إعداد ميزان المراجعة بعد التسويات
ما بعد الترحيل لقيود التسوية لدفتر الأستاذ، فإن الأرصدة في بعض الحسابات تتغير، وبالتالي يُعاد إعداد الميزان لكي يعكس الأرصدة المعدلة، وميزان المراجعة يُطلق عليه ميزان المراجعة المعدل، وذلك هو الأساس المباشر في إعداد القوائم المالية وحساب الفرق بين الميزانية والموازنة بدقة من خلال المقارنة بين الأرقام الفعلية والتقديرية، ولابد أن يتساوى مجموع كلا الجانبين كما بالميزان الأول.
إعداد القوائم المالية في نهاية الفترة المحاسبية
انطلاقًا من ذلك الميزان المعدل، فإن القوائم المالية الرئيسية تُعد وهي عبارة عن ما يلي:
- قائمة الدخل: تلك التي تعرض المصروفات والإيرادات وصافي الخسارة والربح.
- قائمة حقوق الملكية: لتوضيح التغير برأس المال مع الأرباح المحتجزة.
- قائمة المركز المالي: تعرض الالتزامات والأصول وحقوق الملكية.
- قائمة التدفقات النقدية: لبيان حركة النقد الداخل والخارج من الأنشطة الاستثمارية والتشغيلية والتمويلية.
إقفال الحسابات المؤقتة في نهاية الفترة المالية
الحسابات المؤقتة وهي المصروفات والإيرادات والمسحوبات، تُقفل بنهاية الفترة لتبدأ الفترة التالية برصيد صفري، وتتم عملية الإقفال على النحو التالي:
- إقفال حسابات الإيرادات بحساب ملخص الدخل.
- إقفال حسابات المصروفات بحساب ملخص الدخل.
- إقفال ملخص الدخل من صافي الربح أو الخسارة بحساب رأس المال أو حتى الأرباح المحتجزة.
- إقفال حساب المسحوبات برأس المال، إذا وجد.
- أما الحسابات الدائمة مثل الخصوم والأصول، فإنها لا تُقفل ولكن تُرحل للفترة الجديدة.
إعداد ميزان المراجعة بعد الإقفال
تلك المرحلة هي آخر المراحل في الدورة المحاسبية؛ حيث يظهر بها ميزان المراجعة لضم الحسابات الدائمة فقط مثل الالتزامات والأصول وحقوق الملكية بأرصدة نهائية، ويؤكد التوازن الخاص به سلامة عملية الإقفال التي تسهلها انظمة المحاسبة الالكترونية، كما يعد نقطة لانطلاق الدورة الجديدة.
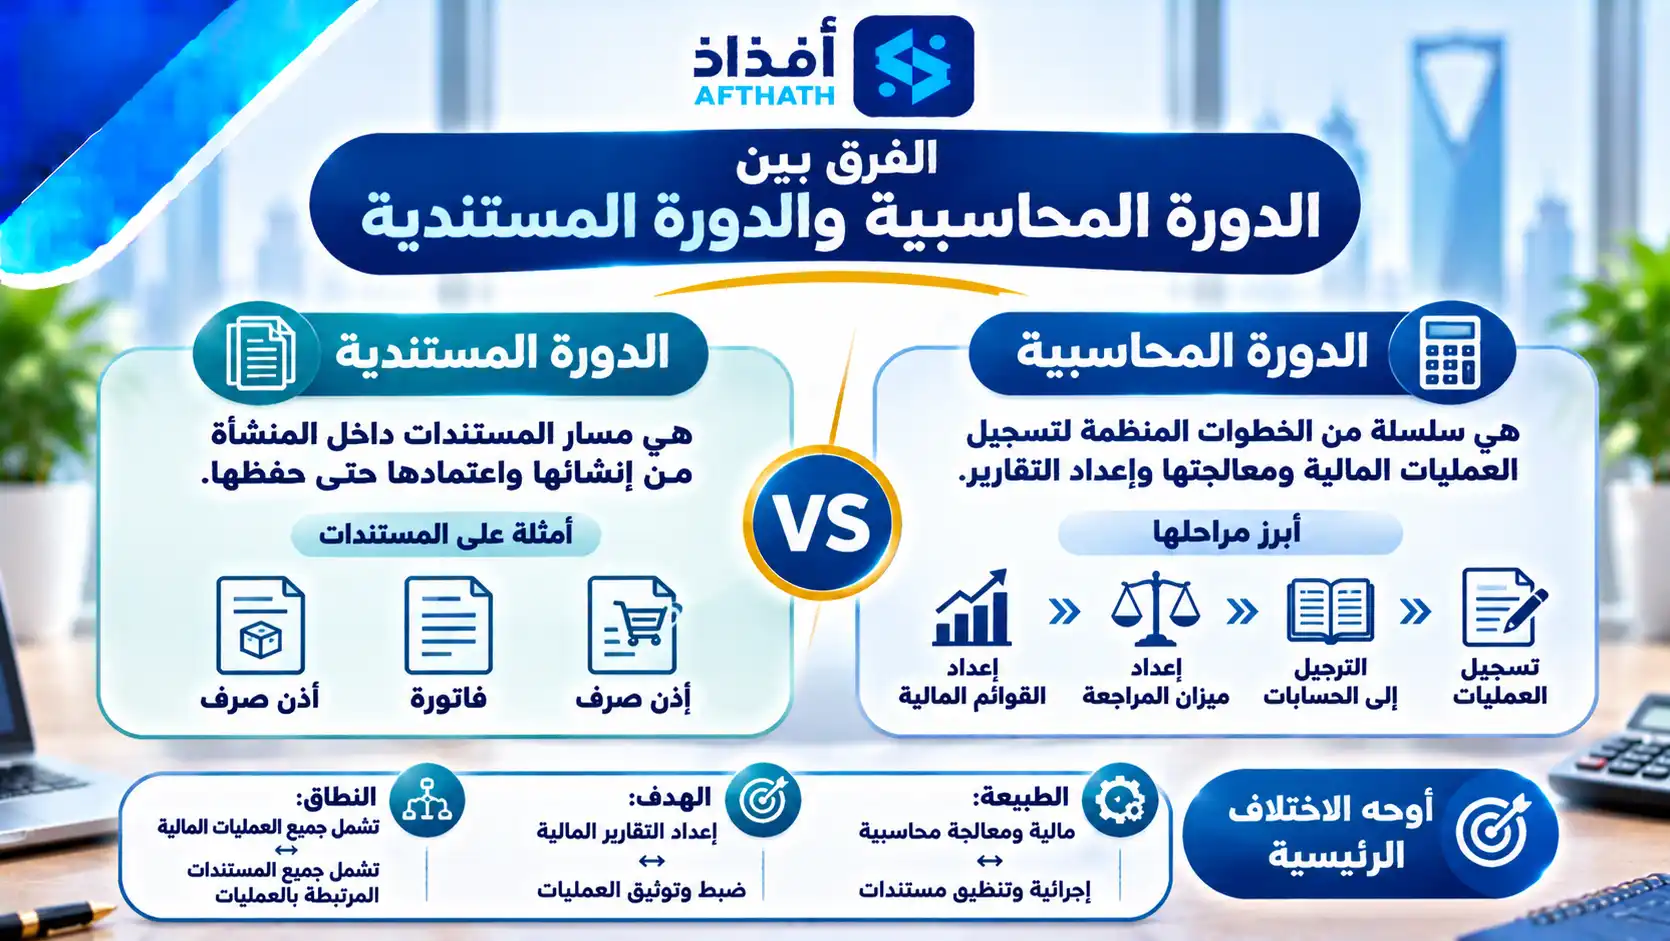
الفرق بين الدورة المحاسبية والدورة المستندية
كثيرًا ما يخلط المبتدئون بين كلا مفهومي الدور المحاسبي والدورة المستندية، وإليكم أوجه الفرق بين الاثنين:
أخطاء شائعة في مراحل الدورة المحاسبية وكيفية تجنبها
توجد بعض الأخطاء الشائعة بمراحل الدورة المحاسبية، إليكم المشكلات وطرق تجنبها:
- تسجيل العمليات بدون مستندات، ويتم حل ذلك من خلال التزام الموظفين بعملية إرفاق المستندات عن كل قيد.
- طرح القيد بمبالغ خاطئة، ويتم تجنب ذلك من خلال مراجعة الترحيل مع المطابقة بشكل دوري.
- إغفال قيود التسوية بتجنب استخدام قائمة التدقيق لقيود انتهاء الفترة.
- الخلط ما بين الحسابات الدائمة والمؤقتة حينما يتم الاقفال ويتم تجنب ذلك بتصنيف الحسابات بشكل واضح بدليل الحسابات.
- الاعتماد الكامل على موازنة الميزان ويتم تجنب ذلك كاملًا من خلال المراجعة الدورية من محاسب لآخر.
دور البرامج المحاسبية في تنظيم مراحل الدورة المحاسبية
أصبحت البرامج المحاسبية تقوم بأتمتة مراحل الدورة المحاسبية، وإليكم فوائدها:
- ترحيل القيود إلى دفتر الأستاذ بشكل تلقائي وفوري.
- إنتاج ميزان المراجعة مع القوائم المالية بضغطة زر.
- تقليل الخطأ البشري في العمليات الحسابية.
- إتاحة التقارير في أي وقت لدعم اتخاذ القرارات.
- حفظ المستندات بشكل رقمي مع تسهيل المراجعة.
- وكل ذلك وأكثر تجده في برنامج أفذاذ المميز الذي يقدم لكم جميع هذه الخدمات.
جاهز تبدأ بيع بشكل احترافي؟
جرّب نظام أفذاذ مجانًا، أو كلّمنا على واتساب ونساعدك تختار الأنسب.
الأسئلة الشائعة
ما عدد مراحل الدورة المحاسبية؟
تتكون من تسع مراحل أساسية في أغلب المراجع، وبعض الكتب تختصرها لثماني أو سبع مراحل من خلال دمج بعض الخطوات أو حذف الميزان بعد الإقفال.
لماذا تعد قيود التسوية شيئًا ضروريًا؟
لأنها تتضمن تطبيق الاستحقاق وتحمل كل فترة إيراداتها ومصروفاتها الحقيقية الفعلية.
هل تُقفل كافة الحسابات بنهاية الفترة؟
لا يتم إقفال الحسابات المؤقتة فقط مثل المسحوبات والإيرادات والمصروفات، بينما الحسابات الدائمة تبقى مفتوحة كما هي.
الخاتمة
وختامًا نستطيع القول بأن مراحل الدورة المحاسبية ركيزة أساسية بالعمليات المالية في الشركات والمؤسسات، إذ أنها تساعد في تسجيل المعاملات بدقة، وتمكنك من مراجعة الحسابات وكذلك إعداد القوائم المالية بشكل واضح ومنظم، والالتزام بكافة مراحل الدورة المحاسبية يشمل دائمًا جمع المستندات إلى إعداد ميزان المراجعة مع بعض الإقفال.