إذا كنت تريد التعرف على كيفية حساب عمولة مندوب المبيعات إذ أن هذه العمولة أحد أهم الوسائل التي يتم عبرها إحداث طفرة بأداء فريق موظفي المبيعات، والهيكلة المدروسة في عمولة المبيعات تساعد في تعزيز ولاء الموظفين مع تقليل معدل الدوران بالعمل، وليس هذا فقط بل أنها تحدث تفوقًا في الأهداف وتوقعات ممتازة في خطة المبيعات المحددة من الإدارة، ولذا هنا من خلال شركة أفذاذ سنقدم المساعدة لمدير المبيعات وصاحب العمل للتعرف على التفاصيل الأساسية والعناصر المطلوبة قبل أن يتم حساب العمولة.
ما هي عمولة المبيعات؟
تشير عمولة المبيعات إلى نسبة المبيعات التي يأخذها الموظفون حينما يصلوا لرقم المبيعات الذي تم تحديده من الجهة المسؤولة عنهم وهي إدارة المبيعات، وتلك العمولة يتم تحديدها وفق هيكل يتم على أساسه احتساب النسبة التي تدفع لموظف المبيعات مقابل كل عملية بيع فردية، والهدف الأساسي من العمولة تشجيع الموظفين لكي يحققوا أهداف المبيعات.
حاسبة عمولة المبيعات
لتسهيل حساب مستحقاتك بدقة، يمكنك الاعتماد على حاسبة المبيعات التفاعلية التي توفرها شركة أفذاذ أدناه. سواء كنت تعتمد على نظام النسبة الثابتة أو المتدرجة، كل ما عليك فعله هو إدخال قيمة صافي المبيعات ونسبة العمولة، مع إمكانية إضافة الراتب الأساسي (اختياري) للحصول على إجمالي الدخل فوراً:
مثال عملي علي حساب العمولة
يمكن توضيح فكرة حساب العمولة كالتالي: مندوب حقق في شهر مبيعات بمقدار 40000 ريال سعودي، والمتفق عليه هو نسبة عمولة متدرجة 4% على أول 20000 ريال، ثم بنسبة 8% إن تخطت المبيعات ذلك الرقم، وحينها سيتم حساب العمولة كالآتي:
- عمولة الشريحة الأولى: 20,000 × 4 ÷ 100 = 800 ريال.
- عمولة الشريحة الثانية: 20,000 × 8 ÷ 100 = 1,600 ريال.
إجمالي العمولة المستحقة 800 + 1,600 = 2,400 ريال سعودي يتم إضافتها على راتب الموظف الأساسي، والذي يصل إلى 3500 ريال سعودي ليصبح صافي الدخل 5900 ريال.
الفرق بين العمولة الثابتة والعمولة المتدرجة للمندوبين
كيفية حساب عمولة مندوب المبيعات
السر في كيفية حساب عمولة مندوب المبيعات بأنها تختلف وفق نظام الشركة، ولكن بالأساس هي تعتمد على نسبة مئوية من خلال برنامج مخصص لإدارة المبيعات المحققة من المندوب، وليس هناك أي قانون يفرض طريقة احتساب عمولة المناديب، ولكن أغلبية الشركات معتمدة على نظام متعارف عليه من خلال ما يلي:
- العمولة بنسبة ثابتة، تلك التي يحصل عليها المندوب من قيمة المبيعات المحققة أيًا كان حجمها.
- عمولة متدرجة تختلف باختلاف حجم المبيعات، أي أنها ترتفع حينما ترتفع المبيعات، وهذا يشجع المناديب في تحقيق أرقام أعلى.
- عمولة على الربح الصافي، وهنا بدلًا من أن تحتسب النسبة على إجمالي المبيعات تكون حسب صافي الربح بعدما تخصم التكاليف.
- عمولة ترتبط بالهدف، وهي تحددها الشركة إن كان البيع شهريًا أو سنويًا، وإن وصل المندوب لهذا الهدف فإنه يأخذ العمولة التي قد تم الاتفاق عليها، وإن تجاوز ذلك القدر يكون له عمولة أكثر.
ما هي أهمية عمولة المبيعات؟
بعد ما تعرفنا على كيفية حساب عمولة مندوب المبيعات لابد من التعرف على الأهمية التي تكمن وراء تحديد هذه العمولة، فهي ليست مكافأة مالية بشكل إضافي فقط، ولكنها جزء أساسي يدمج ضمن نظام إدارة المبيعات كاستراتيجية هامة تُستخدم في تحفيز الموظفين مع تحقيق أهداف المؤسسة، وإليكم الأهمية:
- زيادة الدخل الشهري، أي إمكانية كسب دخل يزيد عن الراتب الأساسي عبر عمولات كبيرة.
- حافز لتحقيق الأهداف، إذ إن العمولات التي تغري الموظفين هي أفضل الحوافز التي تدفعهم لتوليد الإيرادات وزيادتها مع إتمام أنشطة الصفقات والمبيعات.
- مؤشر على أداء متميز، وذلك لأن كسب عمولات كبيرة ومتكررة يشير لأداء المبيعات الجيد.
- خلق روح التنافس من خلال إشعال لهب المنافسة ما بين موظفي المبيعات لكي يتفوقوا على بعضهم لتوليد صفقات المبيعات.
- تعزيز الولاء للمؤسسة، وذلك يجعل بيئة العمل مختلفة ومقدرة حينما يشعرون بأن مجهودهم مقدر عبر هذه العمولة.
- تحسين العلاقة مع العملاء، وذلك لأن حافز العمولة يساهم بتشجيع الموظفين حتى يقدموا خدمات أفضل للعملاء مع دعم علاقاتهم معهم، وكل ذلك في سبيل كسب رضاهم عن السلع والخدمات المقدمة.
العناصر الأساسية المطلوبة قبل حساب العمولة
ذكرنا كيفية حساب عمولة مندوب المبيعات وعرفنا بأن حساب العمولة ليس مجرد إجراء حسابي بل إنه يُبنى على بعض العناصر الجوهرية التي لابد من أخذها بعين الاعتبار في سبيل ضمان عدالة النظام، مع تحقيق التوازن ما بين مصلحة الشركة وإرضاء الموظفين، والآن سنذكر العناصر الأساسية المطلوبة قبل أن تحسب العمولة وهي كالتالي:
1- أهداف المبيعات
إن مراجعة أهداف المبيعات تعد نقطة البداية وعنصرًا هامًا قبل احتساب العمولة، ووفقًا لتلك الأهداف يتضح مقدار الإيرادات التي ترغب الشركة بتحقيقها عبر موظفي المبيعات والمجالات التي يعمل بها الفريق بشكل أفضل، وهذا يساعد في تحديد نسبة العمولة التي على أساسها يتم احتساب إجمالي مبلغ العمولة الذي يتم إضافته لراتب الموظف.
2- تحديد أدوار موظفي المبيعات
إن تقييم وتوزيع أدوار المبيعات يعد عنصرًا أساسيًا قبل احتساب العمولة، إذ أنه يحدد نسبة العمولة وفق الأدوار المتخصصة لجميع موظفي المبيعات وفق المنتجات والقنوات، وكذلك المواقع التي يعملون فيها، وعلى الأغلب تكون نسبة العمولة متغيرة وليست ثابتة وفق مناصب موظفي المبيعات بالمؤسسة.
3- ميزانية المبيعات
التحقق من ميزانية المبيعات عنصر أساسي يؤخذ بالاعتبار قبل أن تحسب العمولة، وقبل أن تقدم وعدًا لموظف المبيعات بشأن تعويض لا تستطيع الوفاء به راجع الإيرادات أولًا المحققة من تلك المبيعات، وما مدى تغطيتها لتكلفة الإنتاج مع الربح المتوقع، وهذا للتعرف على نسبة العمولة المتوازنة ومن بعدها حسابها على راتب الموظفين.
4- مؤشرات الأداء الرئيسية لموظفي المبيعات
بعض أهداف المبيعات عنصر يتم عبره قياس مؤشر الأداء الرئيسي لموظفي المبيعات، ومنها حجم الصفقات المحققة وطريقة البيع ومعدل التحصيل والجدول الزمني، والسرعة والمنتجات التي يتم العمل عليها، وكل تلك المؤشرات تساعد في تحديد نسبة العمولة واحتسابها.
5- إعداد خطة العمولة الأولية
إن خطة العمولة الأولية عنصر رئيسي يترتب عليها احتساب نسبة العمولة، ولابد أن تتوازن هذه الخطة مع احتياجات الموظفين وتوقعاتهم من ناحية وأهداف المؤسسة وأصحاب المصلحة من ناحية أخرى، ويمكن أن يتم مشاركة الآراء مع كافة الجهات المعنية والمشتركة بصنع قرار نسبة العمولة بالخطة الأولية.
6- توقيت صرف العمولة
إن تحديد جدول صرف العمولة أحد العناصر الهامة التي لابد أن توضع بعين الاعتبار حينما تحسب العمولة بعد ما يتم الموافقة على خطة أولي، فعلى سبيل المثال هل تصرف العمولة مع الراتب الشهري أم تؤجل بشكل منفرد لفترات لاحقة من العام المالي.
7- مشاركة خطة العمولة
بمجرد أن يكون لديك خطة العمولة جاهزة تحتسب وتشارك رسميًا مع الموظفين، ويترتب عليها وجود اتفاقية العمولة الموقعة من موظف المبيعات والشركة، وتحتوي تلك الاتفاقية على خطة تعويضات وعمولات محددة من قبل.
ما هي خطوات حساب العمولة على المبيعات للمندوب؟
بعد أن يتم الانتهاء من تحديد العناصر الرئيسية يصبح احتساب العمولة إجراء منظم يمكن تكراره كل فترة بسهولة، وفيما يلي الترتيب العملي لذلك الإجراء مع مثال توضيحي:
أولاً: اختيار نموذج العمولة
قبل أي حسابات عليك أن تحدد هل سيعتمد النظام المستخدم على نسبة ثابتة أو عمولة متدرجة أو حساب صافي الربح؟ فعلى سبيل المثال شركة الأثاث تختار نظام عمولة متدرج لتشجيع المندوبين على رفع متوسط الفاتورة، في حين تختار شركة توزيع مواد غذائية نسبة ثابتة لبساطة النظام وسهولة تطبيقه على الآلاف من الفواتير الصغيرة.
ثانيًا: ربط النموذج بفترة الاستحقاق
يجب أن تحدد هل العمولة سيتم حسابها شهريًا أو ربع سنويًا أو عند إغلاق كل صفقة؟ فعلى سبيل المثال في قطاع العقارات في الأغلب تحسب العمولة بمجرد إتمام صفقة البيع، في حين تجمع في قطاع التجزئة كل المبيعات وتحسب العمولة مرة واحدة بنهاية الشهر.
ثالثًا: استخراج صافي المبيعات
من إجمالي مبيعات المندوب في الفترة يتم استبعاد المرتجعات والخصومات والفواتير الملغاة، على سبيل المثال مندوب حقق مبيعات وصلت 30 ألف ريال سعودي لكن استرجعت بضاعة بمبلغ 2000 ريال سعودي، فيصبح الرقم القابل لاحتساب العمولة له 28 ألف ريال سعودي فقط.
رابعًا: تطبيق معادلة الاحتساب
يتم ضرب قيمة صافي المبيعات في المعدل المتفق عليه، فعلى سبيل المثال إن كانت نسبة العمولة المتفق عليها لمندوب المبيعات 6% فتكون قيمة العمولة هي 28,000 × 6 ÷ 100 = 1,680 ريال سعودي.
خامسًا: مراجعة الاستثناءات
لابد من فحص أي حالات خاصة مثل الدعم من مدير المبيعات أو صفقات جماعية قبل الاعتماد، على سبيل المثال إن شارك مدير المبيعات بإغلاق إحدى عمليات البيع بقيمة 5000 ريال من إجمالي مبيعات وصل إلى 28 ألف ريال سعودي فيمكن أن تقتطع نسبة بقيمة 20% من عمولة هذه الصفقة تحديدًا لصالح المدير قبل اعتماد الرقم النهائي للمندوب.
سادسًا: اعتماد الكشف
بعد مراجعة الاستثناءات يتم اعتماد قيمة العمولة بشكل رسمي وإضافتها لكشف الراتب، فعلى سبيل المثال إن كان راتب المندوب الأساسي 3000 ريال سعودي فإن صافي دخله بتلك الدورة 3,000 + 1,680 = 4,680 ريال.
أمثلة على عمولة مبيعات المندوب
تختلف طريقة حساب العمولة إن كانت مستندة لإجمالي الإيرادات أو حتى لهامش الربح أو وفق نوع المنتج والخدمة، وحتى يتم فهم كيفية حساب عمولة مندوبي المبيعات فإن هناك أمثلة واقعية توضح طريقة تطبيق معدلات العمولة حسب طبيعة النشاط وهي كالتالي:
إن كان معدل العمولة 10%
في حال وصلت عمولة مندوب المبيعات 10% وقد حقق حوالي 25 ألف ريال من الإيرادات بالفترة المستحقة عليها العمولة والراتب الأساسي لهذا الموظف 4000 ريال، فإن قيمة العمولة المستندة للإيرادات تحتسب كالتالي 25000 ضرب 10 على 100 يساوي 2500 ريال، وبالتالي هنا يكون راتب الموظف ما بعد العمولة 4000 مجموعة على 2500 يساوي 6500 ريال.
معدل العمولة 7%
في حال كان معدل العمولة 7% وقد تم تحقيق مبيعات بفترة استحقاق العمولة والإيرادات 20,000 ريال والربح الإجمالي 15000 ريال، والراتب الأساسي لهذا الموظف 2500 ريال فإن قيمة العمولة 15000 ضرب 7 على 100 يساوي 1050 ريال، وبالتالي هنا راتب الموظف ما بعد العمولة 2500 مجموعة على 1050 يساوي 3550 ريال.
عمولة على بوليصة التأمين
إن كانت نسبة عمولة هذا الموظف لأي بوليصة تأمين يوقعها 7% ونسبة العمولة على التجديد لهذه البوليصة 5%، وقام موظف المبيعات بتحقيق 12 ألف ريال من الإيرادات التي تنتج عن توقيع البوليصات الجديدة مع 6000 ريال سعودي للإيرادات الناتجة عن التجديد وراتب معدلات العمولة 12000 ضرب 7 على 100، أي 840 ريال مع 6000 ضرب خمسة على 100 = 300 ريال، وإجمالي عمولة هذا الموظف بالفترة المستحقة 840 مجموعة على 300 يساوي 1140 ريال، وهنا راتب الموظف ما بعد العمولة 8000 + 1140 فإن الإجمالي 9140 ريال.
ما هي نسبة عمولة المبيعات؟
إن نسبة عمولة المبيعات هي تلك النسبة المئوية المحتسبة من قيمة المبيعات أو حتى جزء منها نحسبها، وهي تمنح لموظف المبيعات كنوع من المكافآت والنسبة تختلف وفق طبيعة المنتج، وسياسة الشركة ونوع الخدمة وفي بعض الأحيان تكون ثابتة أو متغيرة ويمكن تلخيصها وفق الآتي:
- القطاعات منخفضة الربح سواء المواد الغذائية أو حتى الأجهزة الكهربائية العمولة تكون منخفضة على الأغلب وتتراوح من نسب صغيرة لمتوسطة وذلك لأن هامش الربح نفسه يكون محدودًا.
- القطاعات عالية الربح من المنتجات الفاخرة والعقارات والسيارات العمولة تكون أعلى نسبيًا، وتصل لنسبة كبيرة تحتسب من قيمة الصفقة، وهذا لأن الأرباح عادة بها تكون كبيرة.
- البيع بنظام التجزئة اليومي النسب قد تكون ثابتة وصغيرة نسبيًا وتعوض بعدد كبير من المبيعات.
- العمولة المبنية على أهداف، وتبدأ هنا النسبة من مستوى منخفض وترتفع بشكل تدريجي كلما تمكن الموظف أو المندوب من تحقيق مستويات أعلى في المبيعات ويطلق عليها العمولة التصاعدية.
نسبة العمولة على المبيعات
لا توجد نسبة عمولة موحدة يتم تطبيقها على كل الأنشطة لأنها تتفاوت حسب القطاع والعديد من العوامل الأخرى، ومن الممكن تلخيص المعدلات الشائعة كالآتي:
- من 1 إلى 3%: في قطاعات التجزئة اليومية بهامش الربح المحدد.
- من 5 إلى 10%: في المبيعات العامة للخدمات والمنتجات متوسطة القيمة.
- من 10 إلى 20% فأكثر: ببعض القطاعات مثل العقارات والتأمين والصفقات عالية القيمة.
العوامل المؤثرة في تحديد نسبة عمولة المبيعات
توجد بعض العوامل التي تؤثر على كيفية حساب عمولة مندوب المبيعات وتحديد نسبتها وهي كالتالي:
- طبيعة المنتج من مدى تعقيده وقيمته، وما هي دورة البيع المطلوبة.
- عوامل السوق ومنها مستوى المنافسة والطلب على المنتج وحجم السوق.
- الجهد المطلوب من المهارات المطلوبة والوقت اللازم مع صعوبة إقناع العملاء.
- حجم الصفقة سواء القيمة المالية أو هامش الربح أو حتى مخاطر عدم التحصيل.
- العلاقات أي مدى قوة العلاقة مع العميل والحاجة لمتابعة تكون طويلة الأمد.
- الموقع الجغرافي الذي يؤثر على معايير السوق المحلية وتكلفة التشغيل.
- معايير الصناعة وهي النسب الشائعة بالقطاع والتوقعات المعتادة.
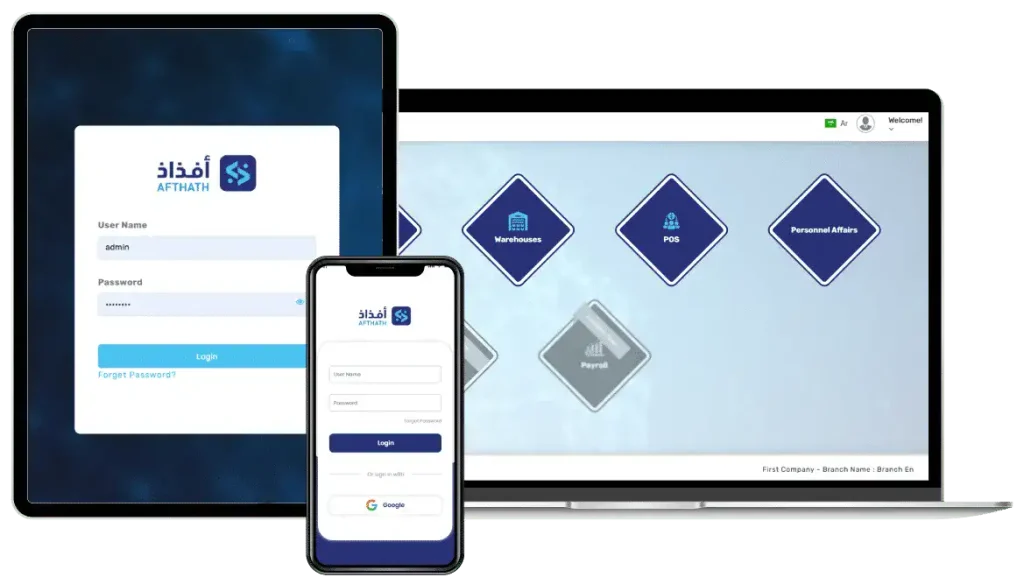
دور البرامج المحاسبية في حساب عمولات المبيعات
إن البرامج المحاسبية لها دور كبير بحساب عمولات المبيعات، إذ أنها تجعل هذه العملية هي الأكثر شفافية ودقة، ويمكن تلخيص دورها بالنقاط التالية:
- تجميع بيانات المبيعات بشكل تلقائي إذ أن البرنامج يسهل جميع عمليات البيع بشكل لحظي، وبالتالي تجمع البيانات بطريقة منظمة دون الحاجة للإدخال اليدوي.
- تحديد الدخل القابل للعمولة وذلك لأن البرنامج يستبعد المرتجعات والخصومات بشكل تلقائي ويظهر صافي المبيعات المُعتمد عليه في حساب العمولة.
- تطبيق نسب العمولة وهذا لأن البرنامج يسمح بإعداد معدلات متعددة للعمولة إن كانت متدرجة أو ثابتة أو وفق الهدف ويقوم باحتسابها آليا لكل موظف أو مندوب.
- إجراء التعديلات بسهولة في حال كان هناك حوافز إضافية أو حتى خصومات على تلك العمولة تدخل للنظام حتى يتم تحديث الحساب النهائي بشكل مباشر.
- إصدار التقارير الدقيقة يمكن للبرنامج أن يولد تقارير تكون مفصلة لكل مندوب وعمولة مستحقة وهذا يقلل الخلافات مع زيادة الثقة.
- ربطها مع الرواتب وذلك لأن هذه البرامج تربط العمولة بشكل مباشر مع أنظمة الرواتب وتضاف تلقائيًا لكشف المرتبات الشهرية.
جاهز تبدأ بيع بشكل احترافي؟
جرّب نظام أفذاذ مجانًا، أو كلمنا على واتساب ونساعدك تختار الأنسب.
الأسئلة الشائعة
من المسؤول عن تسجيل العمليات المحاسبية للمبيعات؟
إن محاسب مبيعات هو ذلك الموظف المسؤول عن متابعة العمليات المحاسبية، وتسجيلها والتأكد من أنها دقيقة، ويربطها مع الحسابات الأخرى من الضرائب والعملاء والمخزون.
ماذا يقصد بعمولة المبيعات؟
العمولة نسبة أو حتى مبلغ يحصل عليه المندوب في مقابل كل عملية بيع استطاع تحقيقها، وهي بمثابة حافز إضافي مع الراتب الأساسي.
كيف تحتسب عمولة المندوب؟
عادةً عمولة المندوب تحتسب عن طريق ضرب صافي المبيعات التي تقبل العمولة بالنسبة المتفق عليها، وقد تكون متدرجة أو ثابتة وفق نظام الشركة.
كيف أحسب العمولة 10 بالمية؟
يتم ضرب قيمة المبيعات والإيرادات التي يستحق المندوب عمولة عليها في 10 ثم تقسيم الناتج على 100، فعلى سبيل المثال عندما تتحقق مبيعات بقيمة 15000 ريال وعمولة 10% يتم منح المندوب 1500 ريال.
كيف أحسب عمولة الأسهم؟
يتم حساب عمولة الأسهم في الأغلب كنسبة مئوية من تكلفة الصفقة سواء كان بيع أو شراء ويحددها الوسيط أو شركة الوساطة، وتختلف النسبة حسب الشركة، ويمكن أن تفرض كحد أدنى ثابت للصفقات البسيطة أو الصغيرة.
هل العمولة عليها ضريبة؟
نعم يتم معاملة العمولة في الأغلب كجزء من الدخل الخاضع للأنظمة الضريبية في المملكة، ويمكن أن تخضع لضريبة القيمة المضافة إن كانت ترتبط بخدمة وساطة، ولذلك من الأفضل مراجعة مختص ضرائب للتعرف على التفاصيل الدقيقة بحسب نوع النشاط.
ما الفرق بين العمولة والسمسرة؟
العمولة عبارة عن مبلغ يناله الموظف أو المندوب في مقابل تحقيقه لهدف بيع في منظومة عمل يتبعها، أما السمسرة أجر يحصل عليه طرف وسيط مستقل ألا وهو السمسار مقابل التقريب بين الطرفين لإتمام صفقة دون أن يعمل لدى أي منهما.
وإلى هنا نكون وصلنا للختام بعد الحديث عن كيفية حساب عمولة مندوب المبيعات وشرحنا ما هي عمولة المبيعات وأهميتها، والعناصر الأساسية المطلوبة قبل احتسابها، وأمثلة على عمولة المبيعات والعوامل المؤثرة بتحديدها، بالإضافة إلى ذكر دور البرامج المحاسبية بحساب عمولات المبيعات، والفارق ما بين العمولات المتدرجة والثابتة للمندوبين.